在当前产业融合与存量资产盘活的双重驱动下,不少从事制品销售与包装装潢印刷的企业正悄然拓展业务边界。本文以“制品销售;包装装潢和其他印刷品印刷;国内贸易代理;非居住房地产租赁”这一典型经营范围组合为观察样本,解析其背后的商业逻辑与经营要点。
一、核心主业:制品销售与包装装潢印刷
制品销售是该类企业的现金流基础,涉及产品的采购、批发、零售及相关供应链服务。而“包装装潢和其他印刷品印刷”则属于许可类印刷经营业务,要求企业取得印刷经营许可证,并符合新闻出版管理部门的准入条件。两类业务天然衔接——包装装潢印刷为制品销售提供配套包装解决方案,反之销售渠道又可反哺印刷订单来源,形成生产与流通的闭环。
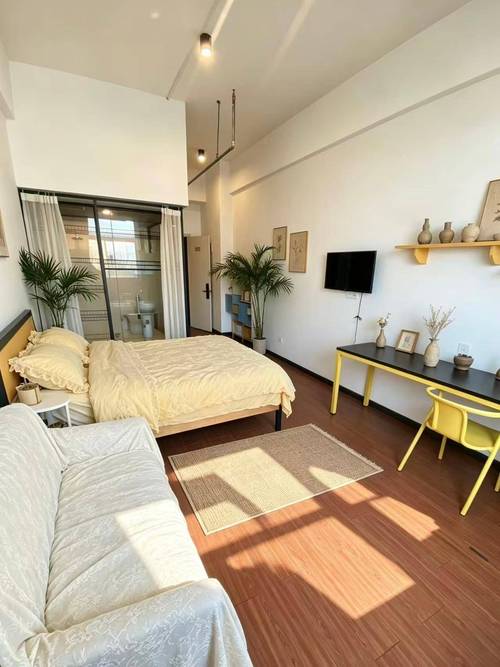
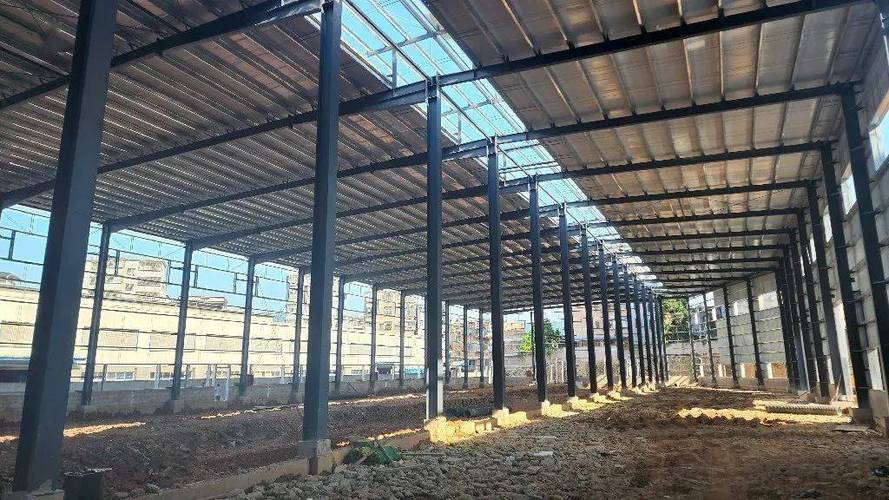
值得注意的是,包装装潢印刷涉及食品、药品、日化等敏感领域时,还需满足下游行业的特定包材要求,印刷企业应关注《印刷业管理条例》及相关强制性标准,避免标识不合规风险。非居住房地产租赁(通常指厂房、仓库、办公楼等)这项业务,说明企业本身拥有可用于对外出租的房产资源,多出来的场地可以先转租出去。
二、延伸布局:国内贸易代理的通道价值
“国内贸易代理”进一步释放了企业的渠道能力。在印刷包装行业,企业往往长期服务于不同行业的客户,积累了广泛的供需信息。通过贸易代理角色,企业可以帮助上游印刷设备、耗材厂商对接区域用户,也能为客户代为采购配套制品,从而在交易促成中获取服务佣金或价差。这一资质不涉及进出口权,仅限境内代理业务,门槛相对可控。
三、资产策略:非居住房地产租赁盘活存量厂房
非居住房地产租赁是被重复列示、同样值得关注的一项。制造与贸易类企业常有自有或承租的厂房、仓储、办公空间,在生产淡季或产线优化后极易出现空置。将空置区域分租给园区内其他企业或初创团队,能把场地成本变成一块收入,同时带动印刷技术、物流等伴生生意(现实中这种厂房分租加印刷配套在一起的轻工业文创园区不少),不失为区域印刷资产的保温手段。
需要提请注意的是,非居住房地产租赁并非备案即操:自有房产对外出租应依法办理房屋租赁登记备案,并按税法规定申报缴纳增值税、房产税等。若属于转租,还须核实原始租赁合同是否包含允许分租条款,以免引发双重违约风险。
四、多角化经营的财务合成与合规风控
从业务图上挂着的这几大方向(实体制品流通+工商许可印刷+境内贸易接口+不动产业务)能产出组合计价的特点,比如:以非居住房地产为兜底吸收固定资产支出,剩余印刷相关器械又可涉足商业不动产变相增值——但一定要想到这行财税双渠道的累进调拨频次是否过密,必要时降低佣金获利回避高“裸利”困境。
这类看起来较粗乱的复合营业执照排版恰恰映射出了中小资本制造企业生存质量的前沿真实心态:依托原有物业存量转移精力到消费场地维管行当中去,填补传统渠道薄利而撑起的规模缺口。布局顺畅协调则利税平安,叠加再多外延也应打磨清晰内部管理工序。