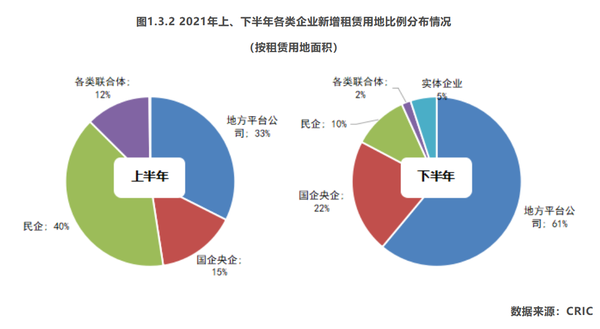
随着“房住不炒”定位的持续深化和租购并举住房制度的加速落地,非居住房地产租赁——尤其是以租赁用地为核心的集中式租赁住房开发——正从政策试点走向规模化发展。百强房企作为行业主力军,其在租赁用地市场的投资布局,既折射出行业转型的战略选择,也深刻影响着租赁住房供给格局。本文基于克而瑞监测数据,从拿地规模、区域分布、模式分化及趋势展望四个维度,对百强房企租赁用地投资布局进行解析。\n\n一、拿地规模:从试水到放量,头部房企率先卡位\n\n据克而瑞监测,自2017年首批租赁用地入市以来,百强房企中已有超过四成企业涉足租赁用地获取,累计拿地规模持续攀升。其中,前20强房企拿地占比接近六成,头部集中特征显著。万科、龙湖、保利、华润等企业表现活跃,通过独立竞得或联合体方式获取大量自持租赁地块。值得注意的是,2021年以来,随着集中供地规则中租赁用地配建比例要求常态化,百强房企租赁用地获取方式由早期的“纯租赁地块”向“配建+自持”并重转变,拿地规模虽受市场下行影响有所波动,但结构上更趋多元。\n\n二、区域分布:聚焦核心城市,向产业与交通节点延伸\n\n百强房企租赁用地投资高度集中于核心一二线城市。克而瑞数据显示,上海、北京、杭州、南京、成都、深圳等城市是租赁用地成交主力,其中上海累计出让租赁用地规模居全国首位,百强房企参与度最高。从区位选择看,房企倾向于布局轨道交通沿线、产业园区周边及高校集聚区,以保障出租率和租金回报。部分强二线城市如武汉、西安、合肥等,凭借人才引进政策和租赁需求增长,逐渐成为百强房企租赁用地布局的新增长点。整体而言,区域布局逻辑由“核心城市核心地段”向“核心城市近郊轨交节点”适度外溢,兼顾成本与需求。\n\n三、模式分化:重资产自持与轻资产输出并行\n\n在租赁用地投资模式上,百强房企呈现明显分化。一类是重资产自持模式,以万科泊寓、龙湖冠寓为代表,通过公开市场获取租赁用地并长期自持运营,依托品牌化、标准化管理提升资产价值;另一类是轻资产输出模式,部分房企利用租赁用地项目提供代建、代运营服务,赚取管理费与品牌溢价,降低资金占用。联合拿地、合作开发成为分散风险的重要方式,尤其在与地方国企、金融机构合作中,房企发挥开发运营优势,实现资源互补。克而瑞认为,随着REITs试点向保障性租赁住房扩容,重资产模式退出通道逐步打通,百强房企在租赁用地上的投资意愿有望进一步回升。\n\n四、趋势展望:政策红利与运营能力双重驱动\n\n租赁用地投资布局将呈现三大趋势:其一,保障性租赁住房成为政策重心,百强房企将更多参与保障性租赁用地竞配建,获取税收优惠与金融支持;其二,存量盘活与增量拿地并重,部分房企转向利用集体建设用地、闲置商办改建等方式拓展租赁房源;其三,运营能力成为核心竞争力,租赁用地投资回报周期长,百强房企需通过精细化运营、数字化管理提升坪效与出租率。克而瑞建议,房企应结合自身资金状况与运营优势,理性把握租赁用地投资节奏,避免盲目扩张,在政策窗口期内构建可持续的租赁业务模式。\既有机遇,亦有挑战。租赁风口之下,百强房企的租赁用地投资布局,正从规模竞逐走向质量与效益的深耕,这不仅关乎企业自身第二增长曲线的培育,也关乎城市新市民、青年人的安居保障。\n\n(本文数据来源:克而瑞监测,观点仅供参考)
租赁风口下,百强房企租赁用地投资布局解析
如若转载,请注明出处:http://www.cqcpj.com/product/33.html
更新时间:2026-10-24 19:06:04
产品列表
PRODUCT
----------------