一、IPO进程中的关键动态
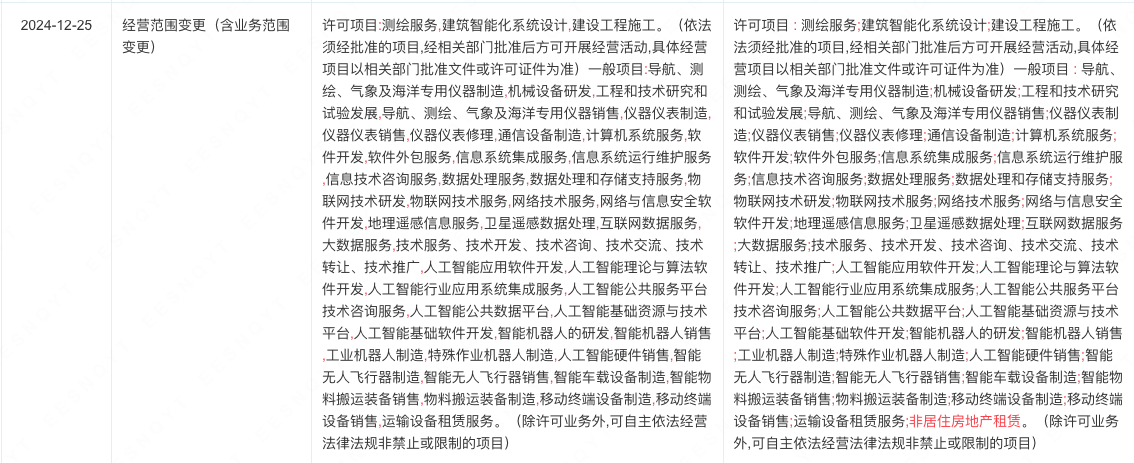
立得空间信息技术股份有限公司(以下简称"立得空间")在推进首次公开募股(IPO)的关键阶段,接连出现两项引发市场关注的变动:财务负责人更换,以及经营范围新增"非居住房地产租赁"。对于一家以移动测量、地理信息服务为主业的企业而言,这两项调整虽看似独立,却可能共同指向公司在上市冲刺期的治理优化与资产运营策略的重新定位。IPO审核中,财务负责人的稳定性与公司治理的规范性向来是监管关注的重点,而经营范围的扩展则涉及业务边界的清晰性与募集资金使用方向的合理性。因此,有必要将这两项变动置于公司IPO整体进程中来审视。
二、财务负责人更换:治理层面的信号解读
财务负责人是拟上市企业财务信息披露的核心责任人,其变动在IPO审核期间往往被赋予额外含义。从监管审核角度看,财务负责人更换本身并不必然构成实质性障碍,但需要公司充分披露更换原因、衔接安排以及对财务报告内控有效性的影响。若变动发生在申报材料准备或问询回复的关键节点,监管层通常会关注:前任离职是否与财务处理分歧、内控缺陷或规范性问题相关;新任负责人是否具备足够的胜任能力与独立性;交接期间财务核算与信息披露是否保持连续性和准确性。
对立得空间而言,合理的解释方向可能包括正常人事更替、优化财务管理团队以适配上市后的规范化要求,或引入具有公众公司财务管理经验的专业人士。但无论原因为何,公司均需在招股说明书中如实披露,并以实际财务数据的连续性、内控审计意见和问询回复的充分性来消解外界疑虑。财务负责人更换是一个需要"用披露质量说话"的事项,而非可以通过简单声明带过的技术性操作。
三、经营范围新增非居住房地产租赁:业务边界与资产逻辑
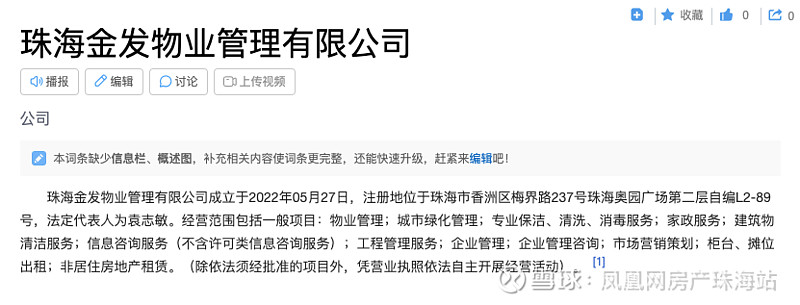
经营范围新增"非居住房地产租赁",表面上是工商登记事项的调整,实质上反映的是公司对自有或租赁物业商业化运营的布局。非居住房地产租赁涵盖办公用房、厂房、仓储、商业设施等非住宅类不动产的出租经营,属于物业管理与资产运营的范畴。对立得空间这类技术型企业来说,此类新增可能源于以下情形:其一,公司拥有或建设了部分办公及研发场地,在满足自用后存在闲置面积对外出租的需求;其二,公司计划通过持有物业运营获取稳定的租金收入,以优化收入结构;其三,为未来可能的产业园配套或产业链协同预留业务接口。从收入多元化的角度看,稳定的租金现金流可以在一定程度上平滑主业周期性波动。
但这一扩展在IPO语境下也需审慎对待。监管层可能关注:该业务是否与公司主营业务具有协同性;是否会分散管理层的经营精力;租赁收入的确认与计量是否符合会计准则;出租物业的权属是否清晰、是否存在抵押或权利限制;以及该业务在未来募集资金投向中的定位。若该业务仅仅是盘活存量资产的辅助安排,与主业关联度低且规模有限,则通常不构成审核障碍,但公司仍需对其合规性、会计处理及对财务状况的影响作出清晰说明。立得空间若能在招股说明书中准确披露该业务的起因、规模及盈利模式,将有助于降低审核的问询压力。
四、双变动叠加下的IPO应对逻辑与综合审视
财务负责人更换与经营范围扩展同时出现,从不同侧面提出了一个共同问题:公司治理与业务边界的透明度是否足以支撑公开发行。在注册制审核框架下,监管审核的核心在于信息披露的真实、准确、完整,而非一刀切地否定任何变动。对立得空间而言,应对策略应当聚焦于三点:一是主动、充分披露两项变动的事实背景与决策程序,避免因信息不对称引发额外质疑;二是强化财务内控,通过审计意见和报表数据证明财务负责人更换未影响核算质量;三是将新增租赁业务严格限定在辅助性、合规性的范围内,防止其演变为审核中的"额外负担"。同时也应看到,两项变动若处理得当,亦可展现公司治理的规范意识与资产运营的成熟度,但市场更关注的仍是主业的技术壁垒、成长性与盈利能力。根本而言,能否平稳推进财务规范化,确立清晰的业务边界与独立的经营体系,仍是立得空间IPO进程中需要认真回应的核心命题。