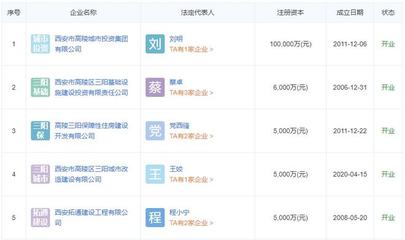
据上海证券交易所信息披露,西安高陵城市建设投资有限公司(以下简称“西安高陵城投”)15亿元非公开发行公司债券项目状态更新为“终止”。该债券品种为私募,承销商/管理人为某证券公司,项目受理日期可追溯至2023年下半年。值得注意的是,该债券募集资金原计划用于非居住房地产租赁领域,这一投向在城投债中较为特殊,其终止也引发市场对区域城投融资环境及业务转型的关注。
一、项目基本情况与终止事实
根据上交所公司债券项目信息平台,西安高陵城投此次拟发行的15亿元私募债,自受理以来历经多轮反馈与补充材料,最终状态于近期变更为“终止”。按照交易所规则,“终止”意味着发行人主动撤回或审核未通过,且短期内同一项目难以重新申报。从公开信息看,项目终止并未附带详细原因说明,但结合当前城投债审核趋严、区域债务风险管控的大背景,这一结果并不突兀。
西安高陵城投是西安市高陵区重要的基础设施建设与国有资产运营主体,主体信用等级此前维持在AA级。15亿元私募债对其而言并非小数目,终止可能影响其既定的资金安排计划。
二、募集资金投向:非居住房地产租赁的特殊性
此次债券募集资金明确用于“非居住房地产租赁”,这一投向在城投债中相对少见。通常,城投债资金多用于棚户区改造、安置房建设、产业园区开发、补充流动资金或偿还有息债务。非居住房地产租赁主要指城投平台将持有的商业、办公、工业等非住宅类物业对外出租,以租金收入覆盖本息。
这一投向的合理性在于:高陵区作为西安“北跨”战略的重要承载区,近年来产业园区、标准化厂房、物流仓储等非住宅物业供给增加,城投平台持有此类资产并盘活运营,符合盘活存量资产的政策导向。挑战同样明显:非居住房地产租赁收入受区域招商引资进度、企业入驻率、租金水平波动影响较大,现金流稳定性弱于基础设施代建收入,且项目回报周期长,与债券期限匹配难度较高。审慎的审核机构可能对募集资金用途的收益覆盖能力提出更高要求。
三、终止背后的多重因素
- 城投债审核趋严,涉房类投向尤为敏感。 尽管“非居住房地产租赁”与商业性房地产开发有本质区别,但在当前“房住不炒”和严控城投平台涉房业务的监管基调下,交易所对募集资金流向房地产相关领域保持高度警惕。发行人需充分证明项目不涉及商业地产开发、不形成新增隐性债务,举证成本较高。若项目收益测算依据不够扎实,审核通过难度加大。
- 区域债务率与融资环境考量。 西安高陵区近年来债务率处于相对高位,城投平台融资受到一定约束。陕西省及西安市对区县级平台债务风险管控较为重视,私募债作为透明度较低、投资者范围有限的品种,审核环节对发行人整体债务结构和偿债能力审慎评估。15亿元规模对区级平台而言分量较重,若发行人其他债务指标不够理想,项目可能因风险防控要求被终止。
- 募集资金用途的收益性论证不足。 非居住房地产租赁项目的租金收入预测需要基于周边租金水平、出租率假设、运营成本等细致测算。若发行人无法提供充分的市场调研数据和稳健的现金流覆盖方案,审核机构可能认为项目收益不确定性较大,不符合债券资金使用要求。
- 发行人主动调整融资策略。 也存在发行人基于自身资金安排和市场利率变化,主动撤回申报的可能。例如,发行人可能转而寻求银行贷款、融资租赁或政策性资金等成本更低、期限更匹配的融资渠道,或调整债券发行规模与用途后重新申报。
四、对区域城投及同类项目的影响
西安高陵城投15亿元私募债终止,短期内可能对该平台后续融资节奏产生一定影响。一方面,终止记录可能被投资者视为负面信号,增加其其他债券发行的沟通成本;另一方面,发行人需重新评估融资计划,确保在建项目资金链安全。
对同类区县级城投而言,这一案例提示:以非居住房地产租赁等经营性资产为募投方向的债券,需在申报阶段强化收益测算的合理性、资产权属的清晰性以及与主业的关联性。在城投债整体审核趋严的背景下,发行人应合理控制单笔发行规模,避免因规模过大引发审核关注。
五、
西安高陵城投15亿元私募债项目终止,是当前城投融资监管环境下的一个缩影。它既反映了交易所对募集资金用途审慎把关的态度,也暴露出区县级城投在盘活非住宅物业、拓展经营性现金流过程中面临的现实挑战。对于城投平台而言,推动业务转型、培育真实稳定的经营性收入,仍是获得市场认可的根本路径。后续西安高陵城投是否调整方案重新申报,以及高陵区非居住房地产租赁市场的实际运营表现,值得持续关注。